الذكاء الاصطناعي في التمويل لم يعد حكراً على البنوك الكبرى: شركات التقنيات المالية ومكاتب التمويل المتوسطة تشغله اليوم في خدمة العملاء ومتابعة الطلبات. لكن القطاع المالي أسرع القطاعات تبنياً وأكثرها تدقيقاً، فأي استخدام لا يمكن تفسيره أمام المراجعة الداخلية لا يصلح للتشغيل. هذا الدليل يغطي ستة استخدامات ومتطلبات كل واحد.
كيف يُستخدم الذكاء الاصطناعي في التمويل؟
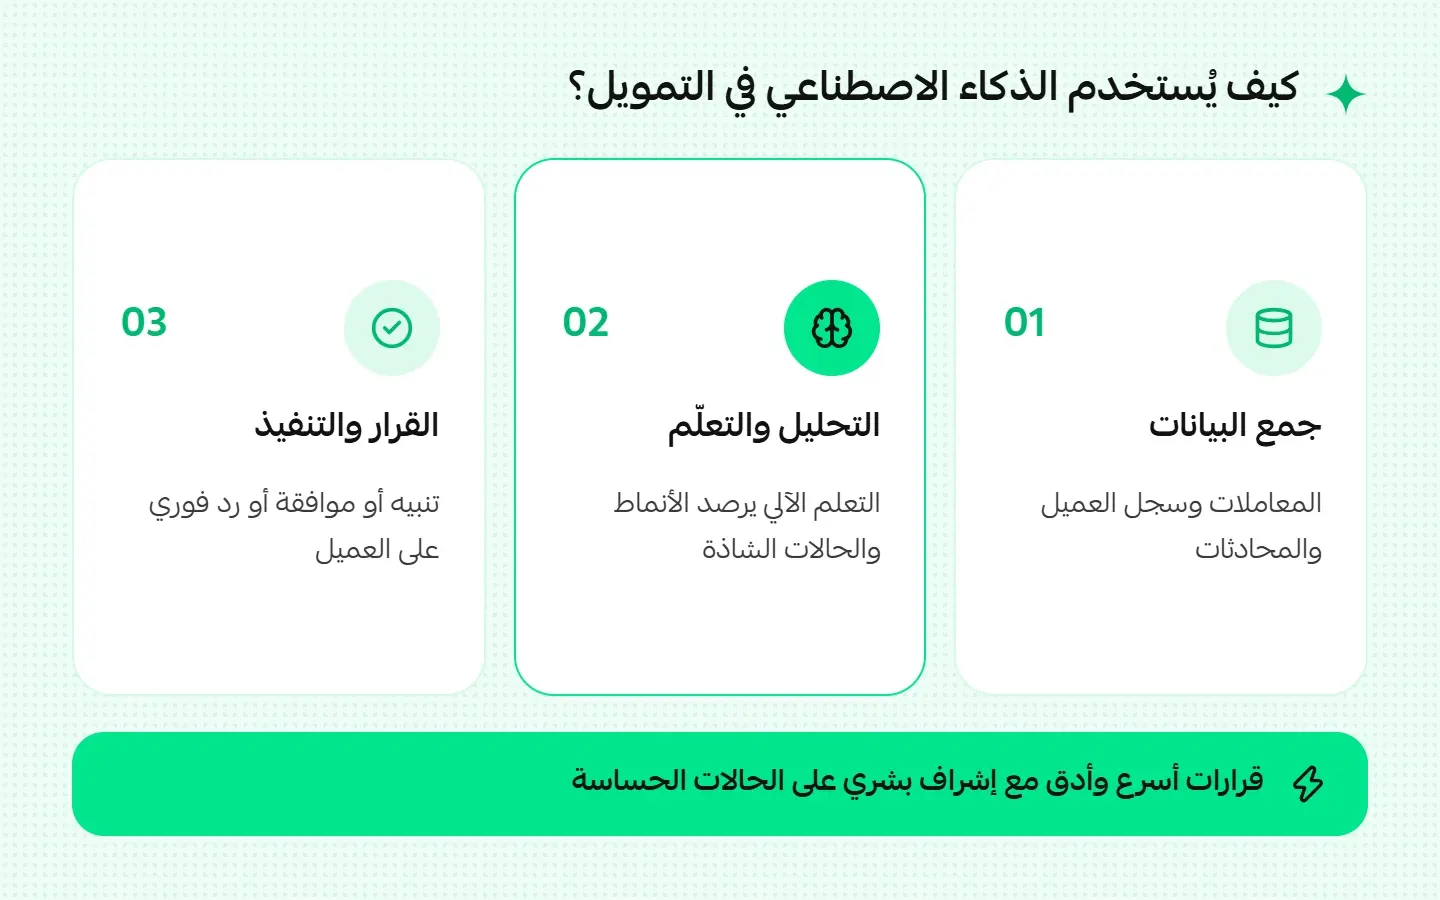
يُعرَّف الذكاء الاصطناعي في التمويل بأنه توظيف التعلم الآلي ومعالجة اللغة الطبيعية في أربعة مواضع: كشف الاحتيال، تقييم الائتمان، خدمة العملاء، وإدارة المخاطر. المستفيد هو البنك أو شركة التمويل، والنتيجة قرارات أسرع وعدد أقل من الملفات التي تحتاج مراجعة يدوية.
والتدقيق هنا له سبب: يشير صندوق النقد الدولي في تقرير الاستقرار المالي العالمي إلى أن التداول المدفوع بالذكاء الاصطناعي يجعل الأسواق أسرع وأكفأ، لكنه قد يرفع التقلب في أوقات الضغط. بالتالي الاستخدام الآمن للمؤسسات المتوسطة يبدأ من طبقة العميل لا من طبقة السوق.
تغطي منصة الذكاء الاصطناعي مثل منصة حلول طبقة العميل: تدير محادثات العملاء على واتساب ودردشة الموقع بعربية فصحى و12 لهجة، وتتكامل مع بوابات الدفع بالاسم: فوري، انستاباي، مدى، Tabby، STC Pay، PayPal.
ولقطاع التمويل صفحة مخصصة: الذكاء الاصطناعي في القطاع المصرفي، يمكنك الإطلاع عليها ومعرفة المزيد.
ستة استخدامات مطبّقة في القطاع المالي
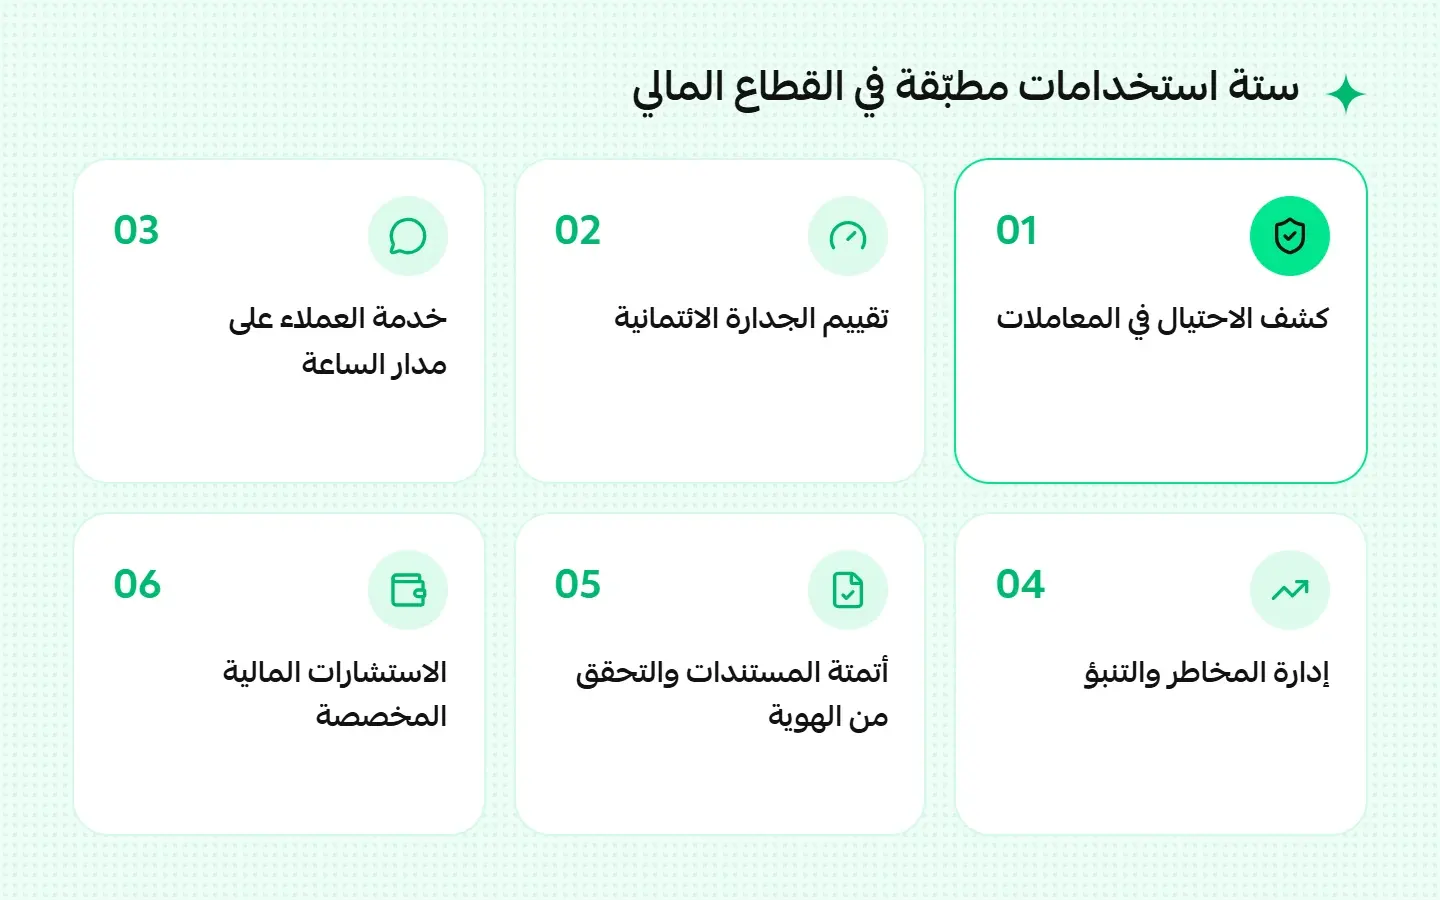
الاستخدامات الستة التالية ليست على مستوى واحد من الجاهزية. الأول والثاني يحتاجان بيانات تاريخية وفريق مخاطر ودورة تحقق كاملة، أما الأربعة الباقية فتُفعّل خلال أسابيع على طبقة المحادثة. لذلك الترتيب العملي لأي مؤسسة متوسطة هو البدء من الثالث والرابع وقياس العائد، ثم الانتقال لنماذج المخاطر ببيانات تراكمت من التشغيل.
1. كشف الاحتيال في المعاملات
نماذج اكتشاف الشواذ تقرأ سلوك العميل المعتاد وترفع المعاملات الخارجة عن نمطه للمراجعة البشرية خلال ثوانٍ، لا بعد أيام.
الأهم في هذا الاستخدام ضبط حساسية النموذج: تشديد مفرط يوقف معاملات سليمة ويغضب العملاء، وتخفيف مفرط يمرر عمليات مشكوك فيها. المعيار الذي يُقاس شهرياً هو نسبة الإنذارات الخاطئة مقابل الحالات المكتشفة فعلاً.
2. تقييم الائتمان للفئات غير المخدومة
التحليل التنبؤي يستخدم مؤشرات بديلة مثل سجل المدفوعات والتعاملات الرقمية لتقييم متقدمين لا يملكون تاريخاً مصرفياً طويلاً.
وهذه أكبر فرصة نمو في السوق العربي: شريحة واسعة من أصحاب المشاريع الصغيرة لا تملك ملفاً ائتمانياً تقليدياً، فتُرفض لا لضعف قدرتها بل لغياب البيانات. مثال عملي: شركة تمويل متناهي الصغر قيّمت بائعة تجزئة بلا حساب بنكي اعتماداً على 14 شهراً من مدفوعات المحفظة الرقمية وانتظام سداد فواتيرها، فحصلت على تمويل رُفض لها ورقياً قبل ذلك.
3. خدمة العملاء على مدار الساعة
الاستفسارات المتكررة عن الرصيد والأقساط والمستندات تشكل أغلب الحجم. رد تلقائي يحلها، مع تصنيف التذاكر تلقائياً بحسب نوع الطلب وتحويل الحالات الحساسة لموظف مع كامل السياق.
بالتالي هذا هو أسرع تطبيقات الذكاء الاصطناعي في التمويل في إظهار عائد، لأنه يخفض تكلفة مركز الاتصال ويرفع رضا العميل دون زيادة عدد الموظفين.
4. متابعة طلبات التمويل
أطول مرحلة في رحلة العميل هي انتظار القرار. تحديث تلقائي بحالة الطلب والمستند الناقص يقلل المكالمات ويرفع نسبة الإكمال. والطلبات التي تسقط في منتصف الطريق غالباً لا تسقط بسبب الرفض، بل بسبب صمت طويل ومستند ناقص لم يُطلب بوضوح.
5. التحقق من الهوية والامتثال
جمع المستندات والتحقق المبدئي داخل المحادثة يقصر زمن الفتح، مع ترك قرار الامتثال التنظيمي للفريق المختص. القاعدة هنا: المحادثة تجمع وترتب، والقرار النظامي يبقى داخل النظام المرخص، فتحافظ على سرعة التجربة دون المساس بمتطلبات الجهة الرقابية.
6. صندوق وارد موحد لكل القنوات
العميل يراسلك على قناة ويتابع على أخرى. صندوق وارد موحد يجمع المحادثات في مكان واحد ويمنع تكرار السؤال على العميل، ويجعل الموظف يرى تاريخه كاملاً قبل أن يرد، فيقل زمن المعالجة وتقل الأخطاء الناتجة عن معلومة ناقصة.
ما الذي يحدد نجاح التطبيق؟
ثلاثة عوامل تحدد نجاح أي تطبيق في القطاع المالي:
- جودة البيانات: نموذج إدارة المخاطر المبني على بيانات غير موحدة ينتج قرارات لا يمكن الدفاع عنها أمام المراجعة الداخلية أو الجهة الرقابية.
- قابلية التفسير: أي قرار ائتماني مؤتمت يجب أن يكون قابلاً للشرح، وأن يجيب على سؤال ما المؤشرات التي أدت للرفض.
- حدود المحادثة: لا تطلب داخل المحادثة أرقام بطاقات أو بيانات دخول، ووجّه العمليات الحساسة لبوابة الدفع أو التطبيق المرخّص.
من أين تبدأ شركتك المالية؟
البداية من طبقة العميل أقل مخاطرة وأسرع عائداً من البداية من نماذج المخاطر:
- فعّل ربط دردشة الويب بالذكاء الاصطناعي لالتقاط الزائر قبل مغادرة موقعك.
- أتمت أعلى 10 استفسارات تكراراً عند مركز الاتصال.
- وحّد القنوات في صندوق وارد واحد وقس وقت الاستجابة الأول.
- اربط المحادثة ببوابة الدفع لتحصيل الأقساط داخل القناة نفسها.
ثم انتقل للنماذج التي تحتاج بيانات تاريخية. راجع الباقات واختر ما يناسب حجم محفظتك التشغيلية.
الخاتمة
الذكاء الاصطناعي في التمويل يبدأ من حيث تكون المخاطرة أقل والعائد أوضح: محادثة العميل. لذلك الخلاصة العملية أن تؤتمت الاستفسارات المتكررة ومتابعة الطلبات أولاً، وتقيس وقت الاستجابة الأول ونسبة إكمال الطلبات خلال ربع واحد، ثم تبني نماذج الائتمان والمخاطر على بيانات نظيفة تراكمت من التشغيل نفسه. تثق بمنصة حلول أكثر من 40,000 علامة تجارية ومؤسسة في الشرق الأوسط.
الأسئلة الشائعة حول الذكاء الاصطناعي في التمويل
ما استخدامات الذكاء الاصطناعي في التمويل الأكثر عوائد؟
أعلى عائد مباشر لاستخدامات الذكاء الاصطناعي في التمويل يأتي من كشف الاحتيال وخدمة العملاء على مدار الساعة: الأول يمنع خسارة مباشرة، والثاني يخفض تكلفة مركز الاتصال ويرفع نسبة إكمال الطلبات دون زيادة عدد الموظفين. وكلاهما قابل للقياس في الربع الأول من التشغيل.
هل تحتاج أتمتة الخدمات المالية ربطاً بالنظام المصرفي الأساسي؟
ليس من البداية. طبقة المحادثة تعمل مستقلة وتجيب على الاستفسارات العامة وتجمع المستندات دون أي تكامل. الربط مع النظام الأساسي يأتي في مرحلة ثانية عندما تريد عرض الرصيد أو حالة الطلب لحظياً.
كيف تُحمى بيانات العملاء في القطاع المصرفي؟
القاعدة ألا تطلب داخل المحادثة ما لا تحتاجه لإنجاز الخطوة: لا أرقام بطاقات ولا بيانات دخول. اضبط صلاحيات الوصول لكل موظف، ووجّه العمليات الحساسة لبوابة الدفع أو التطبيق المرخّص، واحتفظ بسجل للمراجعة الداخلية.
كم تكلفة التفعيل ومتى يبدأ التشغيل؟
التكلفة تتبع عدد القنوات وحجم المحادثات الشهرية، وليس حجم محفظتك التمويلية. طبقة المحادثة تُفعّل خلال أيام بدون برمجة، أما نماذج المخاطر والائتمان فتحتاج دورة بيانات وتحقق أطول.